
Omaggi natalizi a dipendenti e clienti: le regole fiscali prima di scegliere il regalo
Share
Due regole diverse, e chi le confonde paga. Un cesto natalizio a un dipendente e lo stesso cesto a un cliente seguono due binari fiscali separati: il primo entra nei fringe benefit (art. 51, comma 3, TUIR, soglia 1.000 € o 2.000 €), il secondo nelle spese di rappresentanza (art. 108, comma 2, TUIR, soglia 50 € per omaggio). E dal 2025 entrambi sono deducibili solo se pagati con mezzi tracciabili. Ecco i numeri, prima di scegliere il regalo.
Omaggi ai dipendenti: la soglia è 1.000 €, o 2.000 con figli a carico
I beni e servizi ceduti al dipendente non concorrono a formare reddito da lavoro fino a 1.000 € annui per la generalità dei lavoratori, e fino a 2.000 € per chi ha figli fiscalmente a carico. È il regime dei fringe benefit dell'articolo 51, comma 3, del TUIR, confermato per il triennio 2025-2027.
Tre dettagli che contano più della soglia:
- Il limite è annuo e cumulativo. Nel conteggio rientrano anche i rimborsi delle utenze domestiche, dell'affitto e degli interessi sul mutuo prima casa. Il cesto di Natale si somma a quello che è già stato dato durante l'anno.
- Superare di un euro fa saltare tutto. Se il totale eccede la soglia, non diventa imponibile l'eccedenza: diventa imponibile l'intero importo. È la ragione per cui un regalo aziendale ben calcolato vale più di un regalo generoso.
- La soglia maggiorata va richiesta. Il lavoratore con figli a carico deve dichiararlo al datore di lavoro indicando i codici fiscali; la dichiarazione vale per l'intero periodo d'imposta.
Omaggi ai clienti: sotto i 50 € cambia tutto
Per i beni destinati a clienti e fornitori il discrimine è il valore unitario di 50 €:
| Valore unitario | Deducibilità | IVA sull'acquisto |
|---|---|---|
| fino a 50 € | integrale, senza erodere il plafond di rappresentanza | detraibile |
| oltre 50 € | rientra nel plafond delle spese di rappresentanza | indetraibile |
I riferimenti sono l'articolo 108, comma 2, del TUIR per le imposte dirette e l'articolo 19-bis1, lettera h, del DPR 633/1972 per l'IVA. Il valore da guardare è quello del singolo omaggio consegnato: una confezione da più pezzi conta come un bene unico, non come la somma dei suoi vasetti.
La regola nuova che fa perdere la deduzione: il pagamento tracciato
Dal 2025 le spese di rappresentanza e quelle per omaggi sono deducibili dal reddito d'impresa e ai fini IRAP solo se pagate con mezzi tracciabili: bonifico, carta di debito o di credito, e gli altri strumenti dell'articolo 23 del D.Lgs. 241/1997. Il contante fa perdere la deduzione per intero, anche quando tutto il resto è in regola. Vale la pena dirlo a chi materialmente compra i regali in azienda, perché è l'errore più facile da fare e il più caro.
Le tre domande da farsi prima di ordinare
- A chi va? Dipendente o cliente: sono due regimi diversi, e lo stesso cesto si tratta in due modi.
- Quanto vale il singolo omaggio? Non la spesa totale: il valore di quello che riceve una persona.
- Come lo pago? Se la risposta è contante, la deduzione è già persa.
Un avviso che ci teniamo a dare. Questa è una sintesi delle regole generali, non una consulenza. Le soglie cambiano con le leggi di bilancio e ogni situazione ha le sue particolarità — forma giuridica, regime contabile, natura del rapporto con chi riceve. Prima di chiudere l'ordine, fai controllare i numeri al tuo commercialista: sono cinque minuti che valgono la deduzione.
Come si traduce sulla scelta del regalo
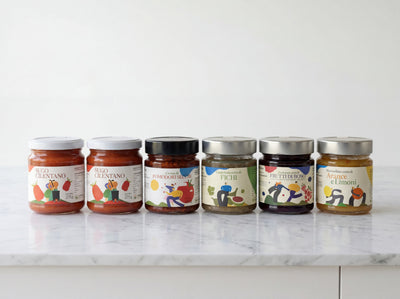
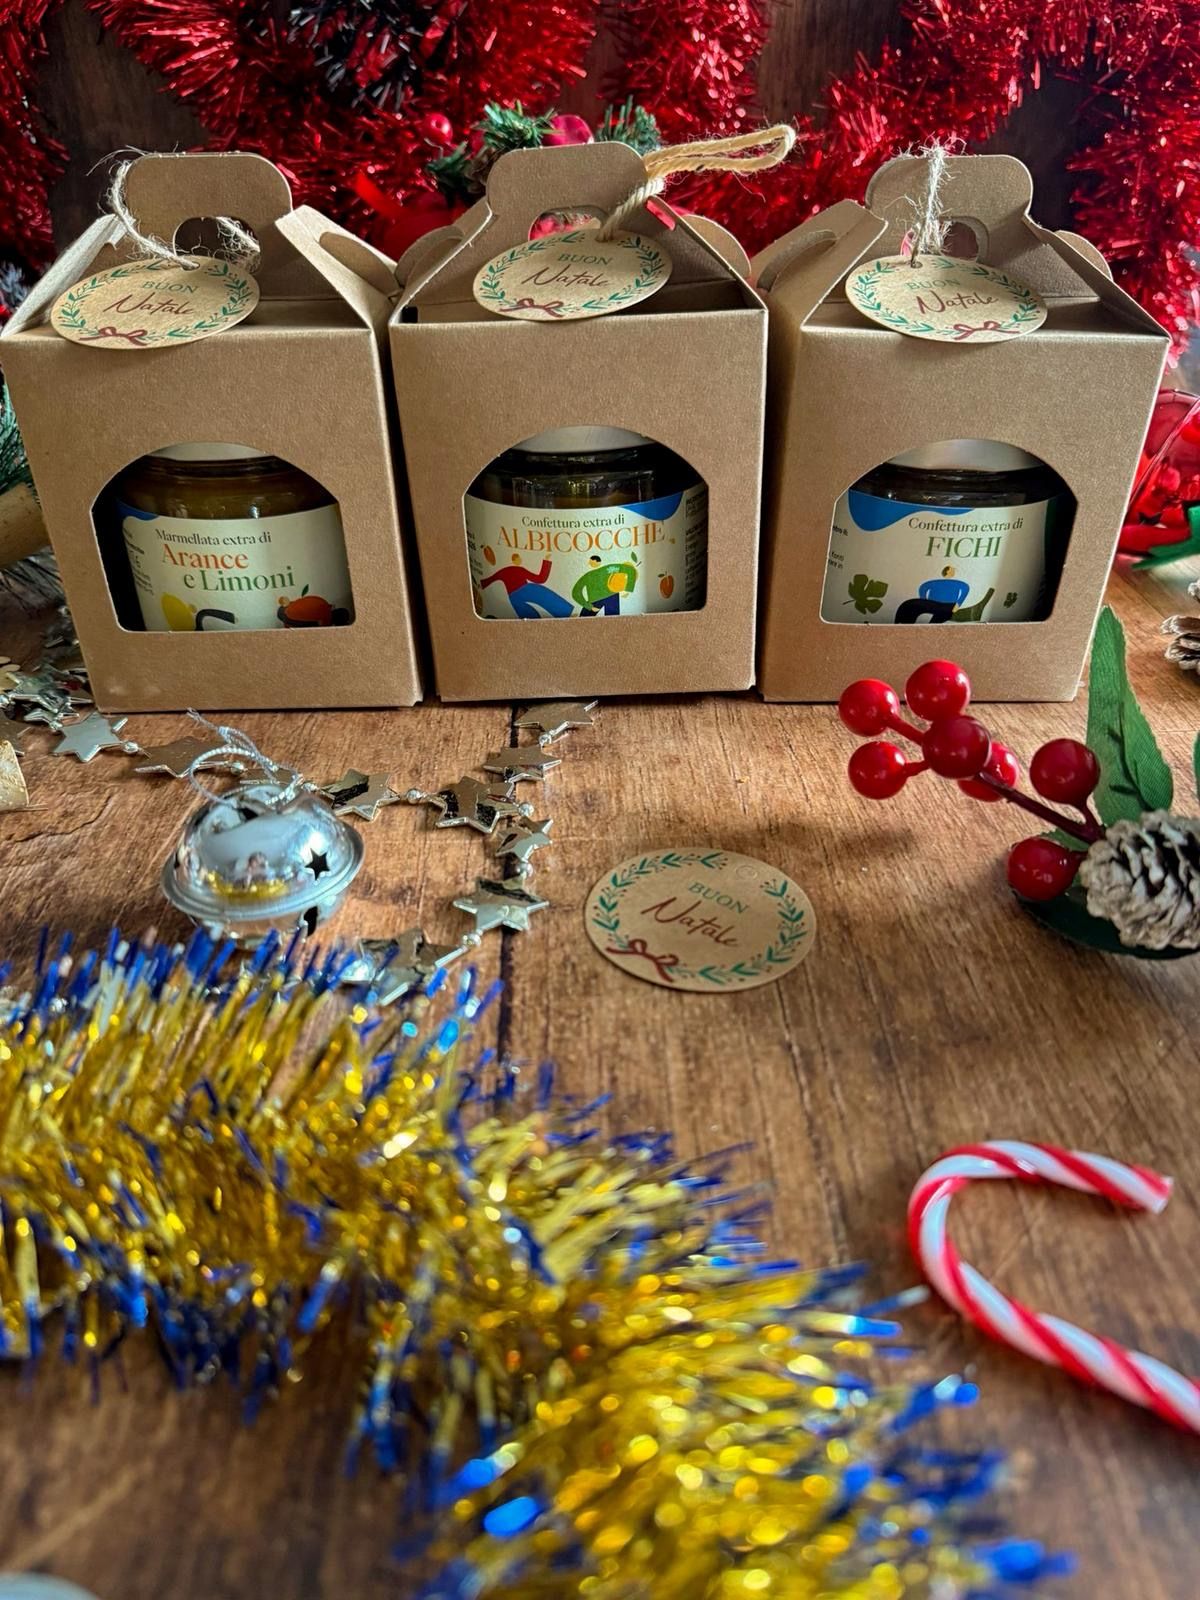
Sul piano pratico la soglia dei 50 € per omaggio orienta più di quanto sembri: un vasetto singolo con biglietto (da 5,00 €), un kit da quattro vasetti (27,90–28,90 €) e uno da sei (34,90–40,00 €) restano tutti sotto quel confine, mentre le confezioni grandi lo superano e vanno nel plafond di rappresentanza. Le fasce complete, con quello che contengono e i tempi di consegna, sono nella pagina dei regali aziendali gastronomici. I cesti già composti, con il prezzo a cesto, sono nella pagina dei cesti natalizi aziendali.
Se stai ancora decidendo il tipo di regalo più che il budget, la guida alle confezioni gourmet personalizzabili parte dall'altra estremità: cosa mettere dentro.