
Cesta de Navidad de empresa: la ley y cómo tributa
La cesta de Navidad es el único regalo de empresa que puede acabar en un juzgado. No por lo que hay dentro, sino por lo que significa entregarla el cuarto año seguido. Este artículo separa las tres preguntas que se mezclan siempre: si es obligatoria, cuándo deja de ser voluntaria, y cómo tributa.
Lo que sigue es información general, no asesoramiento fiscal ni laboral: cada convenio y cada empresa tienen sus particularidades, y conviene contrastarlo con tu asesoría antes de decidir.
¿Es obligatorio dar cesta de Navidad?
No. Ninguna norma laboral española obliga a una empresa a entregar cesta o lote de Navidad. Es una liberalidad: se da porque se quiere.
Eso vale para el primer año. A partir de ahí la respuesta cambia, y cambia por un motivo que no tiene nada que ver con la Navidad.
¿Cuándo se convierte en un derecho adquirido?
Cuando la entrega se repite en el tiempo con una voluntad clara de mantenerla, la cesta puede consolidarse como condición más beneficiosa e incorporarse al contrato de trabajo. A partir de ese momento la empresa ya no puede retirarla por decisión propia.
Qué se mira para determinarlo
No hay un número mágico de años escrito en la ley. Lo que se valora es el conjunto: la reiteración de la entrega, si ha sido regular o intermitente, si se ha comunicado como un derecho o como un detalle puntual, y si figura en convenio o en acuerdo de empresa. Una entrega anual sostenida durante varios ejercicios pesa mucho más que tres entregas salteadas.
Cómo se retira sin pleito
Si la condición está consolidada, la vía es el procedimiento de modificación sustancial de condiciones de trabajo del artículo 41 del Estatuto de los Trabajadores: causa acreditada, período de consultas con la representación de los trabajadores y notificación en plazo. Retirarla sin más, por correo interno y en diciembre, es lo que acaba en demanda.
La consecuencia práctica para quien compra: la decisión de empezar a dar cesta es una decisión plurianual, no una partida de gasto de un año. Conviene dimensionar el presupuesto por persona pensando en que se va a repetir.
¿Cómo tributa para el trabajador?
La cesta es retribución en especie no exenta. En la práctica esto significa tres cosas concretas:
- Se incorpora a la nómina del trabajador y al certificado de retenciones.
- Genera ingreso a cuenta del IRPF, que la empresa declara en el modelo 111.
- Entra en la base de cotización a la Seguridad Social.
El efecto visible es que el trabajador cobra algo menos en la nómina del mes en que se imputa la cesta. Merece la pena explicarlo antes de entregarla: buena parte del malestar que genera un lote no viene del lote, viene de una retención que nadie avisó.

¿Puede la empresa deducirse la cesta?
Hay que separar dos impuestos, porque la respuesta no es la misma.
IVA: no es deducible. El artículo 96 de la Ley del IVA excluye del derecho a deducción las cuotas soportadas en bienes y servicios destinados a atenciones a clientes, asalariados o terceras personas. La excepción son los objetos publicitarios de escaso valor con el nombre de la empresa impreso, hasta 200 € por destinatario y año: una cesta de alimentos no encaja ahí.
Impuesto sobre Sociedades: depende de a quién va. Para la plantilla, el gasto es deducible cuando responde a los usos y costumbres de la empresa, en los términos del artículo 15 de la Ley 27/2014 del Impuesto sobre Sociedades — y ahí el histórico de facturas de años anteriores es la prueba. Para clientes y proveedores entra en gastos por atenciones, deducible con el límite del 1% del importe neto de la cifra de negocios del ejercicio.
| Concepto | Cesta a la plantilla | Cesta a clientes |
|---|---|---|
| IRPF del receptor | Retribución en especie, con ingreso a cuenta | No aplica |
| Cotización | Entra en base de cotización | No aplica |
| IVA soportado | No deducible (art. 96 LIVA) | No deducible (art. 96 LIVA) |
| Impuesto sobre Sociedades | Deducible si responde a usos y costumbres | Atenciones a clientes, tope 1% de la cifra de negocios |
| Riesgo si se retira | Alto: posible condición más beneficiosa | Ninguno |
Qué cambia esto en la decisión de compra
Tres consecuencias prácticas que no aparecen en ningún catálogo:
- Fija un presupuesto por persona que puedas sostener. Subir de 30 a 80 € un año y volver a 30 al siguiente genera más ruido que no haber subido nunca.
- Documenta la entrega desde el primer año. Factura, listado de destinatarios y comunicación interna. Sirve para deducir el gasto y para saber qué se ha creado.
- Separa la cesta de plantilla del regalo a clientes. Tienen fiscalidad distinta, destinatario distinto y presupuesto distinto. Mezclarlos en un solo pedido complica la contabilidad y suele acabar en un lote que no encaja bien en ninguno de los dos sitios.
Lo que nosotros hacemos
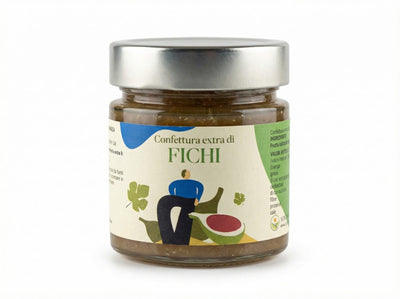
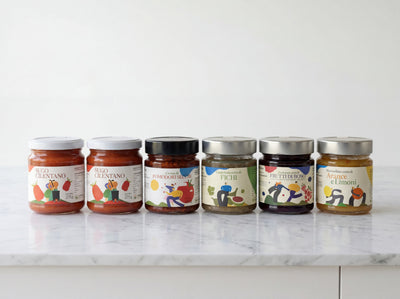
Minnelea es una explotación agrícola familiar del Cilento, en el sur de Italia. Elaboramos confituras, mermeladas, verduras en aceite de oliva virgen extra y salsas en lotes pequeños, sin conservantes, en tarros de 200 a 275 gramos — formatos que se terminan. Nuestra Mermelada Extra de Higos recibió el Great Taste Award 2025 y el Paté de Tomates Secos el WineHunter Gold en el Merano WineFestival. Los lotes de 6, 12 y 18 tarros parten de 34,90 €, y el surtido completo de campaña está en regalos de Navidad. Para cantidades, factura a nombre de empresa o una composición propia, escríbenos.
Calendario para no llegar tarde
- Septiembre: lista de destinatarios, presupuesto por persona y decisión sobre si hay variantes.
- Octubre: caja de muestra, prueba y pedido en firme. Los productores artesanos trabajan con cosechas y lotes limitados; en diciembre queda lo que queda.
- Noviembre: montaje, tarjetas y comprobación de direcciones.
- Primera semana de diciembre: entrega. Una semana antes si va a domicilios particulares.
Preguntas frecuentes
¿Cuántos años hacen falta para que la cesta sea un derecho adquirido?
No hay un plazo fijado en la ley. Se valora la reiteración de la entrega y la voluntad de la empresa de mantenerla; una entrega anual sostenida durante varios ejercicios pesa mucho más que entregas intermitentes.
¿Se puede sustituir la cesta por un cheque regalo?
Cambiar la forma de la entrega no elimina el problema de fondo: si la condición está consolidada, lo que no se puede hacer es suprimir el beneficio unilateralmente. La vía formal sigue siendo el artículo 41 del Estatuto de los Trabajadores.
¿La cesta de Navidad lleva IVA deducible?
No. El artículo 96 de la Ley del IVA excluye las atenciones a clientes, asalariados y terceras personas. Solo se salvan los objetos publicitarios de escaso valor con el nombre de la empresa, hasta 200 € por destinatario y año.
¿Y si la empresa es de nueva creación?
Sin histórico de años anteriores no se puede acreditar el uso y costumbre, así que la deducción en Sociedades es más discutible. Documentar bien la primera entrega es justamente lo que construye ese histórico.
¿Conviene dar la misma cesta a plantilla y a clientes?
Rara vez. La de plantilla busca igualdad y va en cantidades altas; la de clientes busca distinguirse y va en decenas. Distinta fiscalidad, distinto criterio de compra.
Para seguir leyendo
- Lotes y detalles de empresa gourmet — la guía de composición y presupuesto para el responsable de compras.
- Cesta de Navidad gourmet: cómo componerla — qué entra, qué sobra y cuándo encargarla.
- Conservas gourmet para tienda — qué referencias funcionan en el lineal y cuánto dejan.